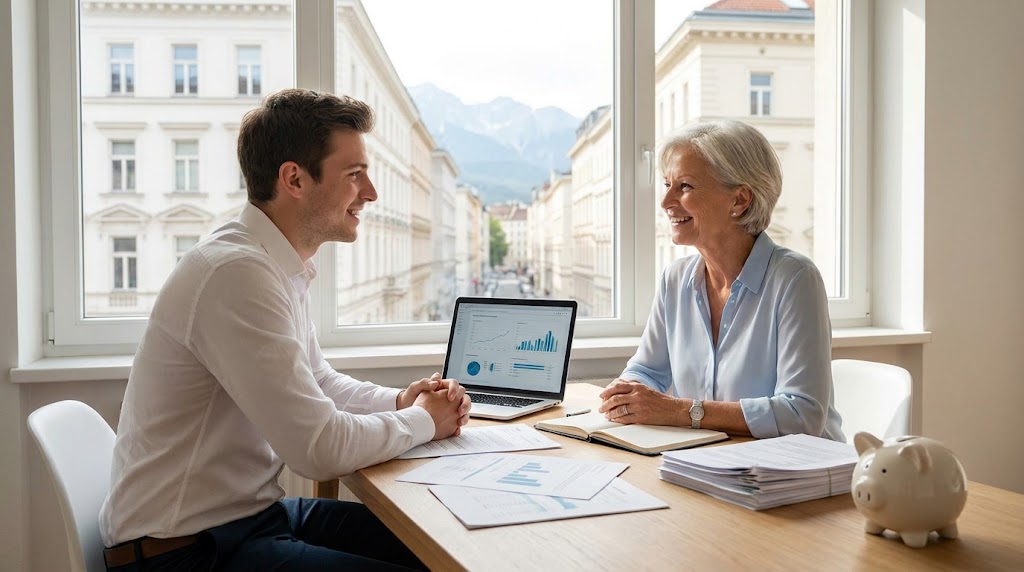

Immer mehr Menschen in Österreich fragen sich, ob die staatliche Pension später noch ausreichen wird. Die Sorge vor einer Pensionslücke ist berechtigt, denn steigende Lebenserwartung, der Wandel am Arbeitsmarkt und ein hohes Pensionsantrittsalter verändern das gesamte Versorgungssystem grundlegend. Ein zusätzlicher Finanzpolster ist deshalb heute wichtiger denn je, um auch im Ruhestand den gewohnten Lebensstandard halten zu können. In diesem Artikel erfährst du, mit welchen Strategien – abgestimmt auf das jeweilige Lebensalter – sich eine wirkungsvolle private Zusatzvorsorge aufbauen lässt. Du lernst die wichtigsten Anlageoptionen, typische Fehler und die wirklichen Hebel für die finanzielle Unabhängigkeit im Alter kennen.
Warum ein zusätzlicher Finanzpolster in Österreich immer wichtiger wird
Das österreichische Pensionssystem steht vor grundlegenden Herausforderungen. Grund dafür ist einerseits der demographische Wandel: Die Zahl der Pensionistinnen und Pensionisten steigt, während immer weniger Erwerbstätige ins staatliche Umlageverfahren einzahlen. Gleichzeitig wird die Nettoersatzrate, also das Verhältnis der Pension zum vorherigen Einkommen, schrittweise geringer. Verschärft wird das Problem durch Inflation und steigende Pensionsantrittsalter, was die Finanzierungssicherheit zusätzlich belastet.
Für die meisten Erwerbstätigen bedeutet das: Die gesetzliche Pension allein wird oft kaum reichen, um im Ruhestand den gewohnten Lebensstil beizubehalten. Eine private Zusatzvorsorge wird daher zur Grundvoraussetzung für ein selbstbestimmtes und abgesichertes Leben im Alter. Wer früh plant und gezielt anlegt, kann diese Pensionslücke aber mit überschaubarem Aufwand schließen.
Das österreichische Pensionssystem verstehen: Die Basis deiner Strategie
Das staatliche Pensionssystem in Österreich beruht auf drei Säulen: der gesetzlichen Pensionsversicherung, der betrieblichen Vorsorge und der privaten Vorsorge. Die gesetzliche Pension funktioniert nach dem Umlageverfahren, bei dem aktuelle Beitragszahler die Pensionen der gegenwärtigen Ruheständler finanzieren. Berechnet wird die Pension dabei aus den Beitragsmonaten und der sogenannten Höchstbeitragsgrundlage. Je länger und lückenloser du in ein Versicherungsverhältnis einzahlst – idealerweise mit möglichst hohem Einkommen –, desto besser fällt deine staatliche Pension am Ende aus.
Daneben sichern viele Menschen über verschiedene betriebliche Modelle vor, etwa durch Pensionskassen oder Betriebliche Kollektivversicherungen. Den größten Einfluss auf die Höhe der Vorsorge hast du aber mit der dritten Säule: die private Vorsorge. Sie reicht von klassischen Lebensversicherungen über moderne ETF-Sparpläne bis hin zu Immobilien-Investitionen oder prämiengeförderten Zukunftsvorsorge-Produkten.
Das Ergebnis: Praktisch jede oder jeder hat eine individuelle „Pensionslücke“, also die Differenz zwischen gewünschtem Einkommen im Alter und den tatsächlich zu erwartenden Ansprüchen aus staatlicher und betrieblicher Versorgung. Die Größe dieser Lücke bestimmt deinen notwendigen Finanzpolster.
Die Pensionslücke berechnen: Wie viel brauchst du im Alter wirklich?
Um zielgenau vorsorgen zu können, musst du zunächst deinen voraussichtlichen Bedarf errechnen. Das gelingt, indem du deine aktuellen Lebenshaltungskosten betrachtest und prüfst, welche laufenden Ausgaben im Ruhestand weiterbestehen werden. Faktoren wie Miete, geplante Reisen, Gesundheitsausgaben und Inflation spielen dabei eine entscheidende Rolle. Mithilfe von Pensionsrechnern für Österreich oder einem Blick aufs Pensionskonto erhältst du auch eine grobe Schätzung deiner künftigen gesetzlichen Pension.
Von deinem Gesamtbedarf im Alter ziehst du die erwarteten Pensionseinkünfte aus staatlicher und betrieblicher Vorsorge ab. Die Differenz ergibt deine Pensionslücke – also jenen Betrag, den du privat gegenfinanzieren solltest. Je früher du diese Zahl kennst, desto gezielter kannst du die notwendige Sparrate und die optimale Anlagestrategie festlegen.
Prinzipien der finanziellen Vorsorge: Zeit, Risiko und Diversifikation
Egal in welchem Alter du startest, einige Grundregeln gelten immer. Der wichtigste Hebel ist der Faktor Zeit: Je früher du mit dem Sparen und Investieren beginnst, desto stärker kannst du vom Zinseszinseffekt profitieren. Schon kleine, regelmäßige Beträge ergeben über Jahrzehnte ein beachtliches Vermögen. Entscheidend ist auch dein persönliches Risikoprofil. Wer jung startet, kann Renditechancen am Kapitalmarkt nutzen, während mit zunehmendem Alter eine schrittweise Umschichtung in sicherere Anlageklassen sinnvoll ist.
Ein zweites Prinzip ist die Diversifikation. Setze nicht alles auf eine Karte – also weder nur aufs Sparbuch noch ausschließlich auf Immobilien oder Aktien – sondern kombiniere verschiedene Anlageformen, um Schwankungen auszugleichen. Gleich wichtig ist ein klarer Unterschied zwischen kurzfristiger Liquiditätsreserve („Notgroschen“ – mehr dazu hier) und langfristiger Altersvorsorge.
Pensionsvorsorge in den 20ern: Früh starten, Wachstumspotenzial nutzen
Wer bereits als Berufseinsteiger an die Altersvorsorge denkt, schafft sich das größte Polster. In dieser Lebensphase steht zunächst der Aufbau eines Notgroschens an, um finanzielle Engpässe abzufedern. Danach empfiehlt es sich, mit kleineren Beträgen – etwa 50 bis 150 Euro monatlich – einen ersten ETF- oder Fonds-Sparplan zu starten. Bei längeren Anlagezeiträumen sind höhere Aktienquoten meist sinnvoll, da sie ein höheres Ertragspotential bieten und Schwankungen über die Zeit ausgesessen werden können. Wer zudem schon erste Möglichkeiten der betrieblichen Vorsorge checkt oder prämiengeförderte Zukunftsvorsorge nutzt, legt gleich mehrere solide Grundsteine. Typischer Fehler in den 20ern ist, nicht überhaupt anzufangen oder zu konservativ zu sparen.
Pensionsvorsorge in den 30ern: Struktur reinbringen und Sparquote erhöhen
Mit zunehmender Berufserfahrung steigen oft das Einkommen und der Spielraum für Vorsorgeleistungen. Jetzt ist der beste Zeitpunkt, die Sparquote systematisch zu erhöhen, zum Beispiel bei Gehaltssteigerungen einen Teil automatisch in den bestehenden Sparplan umzuleiten. Wer Kinder bekommt oder Teilzeit arbeitet, sollte prüfen, wie sich diese Phasen auf die Versicherungsmonate und die Pensionshöhe auswirken und ob eine freiwillige Weiterversicherung ratsam ist. In dieser Phase ist der Mix entscheidend: ETF-/Fonds-Sparpläne, aber auch Lebens- oder Rentenversicherungen und ggf. Bausparen oder Immobilieninvestitionen ergänzen sich zu einem stabilen Fundament.
Pensionsvorsorge in den 40ern: Kurs korrigieren und gezielt aufholen
Spätestens jetzt wird es Zeit für eine umfassende Analyse: Wie groß ist die eigene Pensionslücke tatsächlich? Pensionskonto und Online-Rechner liefern realistische Prognosen. Wer merkt, dass das bisherige Sparverhalten nicht reicht, sollte die Sparquote deutlich hochsetzen und beispielsweise Sonderzahlungen (13./14. Gehalt) gezielt für die Vorsorge einsetzen. Gleichzeitig empfiehlt sich eine Überprüfung des Risikoprofils: Während nach wie vor Aktien und Fonds attraktiv sind, ist es ratsam, sukzessive in Mischfonds oder Anleihen umzuschichten. Tipp: Wer Lücken in der gesetzlichen Vorsorge (z. B. wegen Studienzeit, Arbeitspausen) aufweist, kann prüfen, ob der Nachkauf von Schul- oder Studienzeiten wirtschaftlich Sinn ergibt.
Pensionsvorsorge ab 50/55: Lücken schließen und Kapital schützen
In den Jahren vor dem Pensionsantritt steht Klarheit an erster Stelle: Mithilfe des Pensionskontos und professioneller Berechnung lässt sich präzise feststellen, wie hoch die zu erwartenden Ansprüche sind – und wie groß die letzte Lücke ausfällt. Wer noch aufholen muss, kann über freiwillige Höherversicherung oder zusätzliche Einzahlungen in bestehende Vorsorgeprodukte nachdenken. Das Anlagespektrum wird typischerweise defensiver, der Schwerpunkt wechselt Richtung Kapitalerhalt, ohne das Thema Inflationsschutz aus den Augen zu verlieren. Mischfonds, Anleihen und gestaffelte Entnahmepläne helfen, Risiken zu minimieren und dennoch ausreichende Erträge zu erzielen. Wer Immobilien besitzt, kann nun konkret über Mieteinnahmen oder die Verrentung von Vermögen nachdenken. Auch ein späterer Pensionsantritt oder Teilpension mit Zuverdienst kann eine attraktive Option für die letzten aktiven Jahre sein.
Strategien für Angestellte und Selbstständige: Besonderheiten nutzen
Für Angestellte ist es essenziell, die betrieblichen Möglichkeiten voll auszuschöpfen – ob über die klassische Pensionskasse, Betriebliche Kollektivversicherung oder andere arbeitgeberfinanzierte Modelle. Teilzeitphasen und Karenzzeiten können sich negativ auf die Gesamtversicherungsmonate auswirken, hier zahlt sich aktives Nachfragen über Nachversicherungen oder freiwillige Zusatzbeiträge aus.
Selbstständige und Ein-Personen-Unternehmen stehen vor eigenen Herausforderungen: Die Beiträge in GSVG/BSVG (Sozialversicherung für Gewerbetreibende bzw. Bauern) fallen oft niedriger aus, was die staatliche Pension schmälert. Umso wichtiger ist der frühzeitige Aufbau eigener Kapitalstöcke, etwa über gewerbliche Zusatzversicherungsmodelle, ETF-/Fonds-Sparpläne oder Immobilien. Neben dem unternehmerischen Risiko stellt dies die zweite, langfristige Sicherheitssäule dar.
Typische Probleme in der Altersvorsorge – und ihre Lösungen
Zu den häufigsten Fehlern zählt ein zu später Start oder das Sparen mit zu niedrigen Raten. Viele Anleger sind zudem zu konservativ, setzen ausschließlich aufs Sparbuch oder auf nur eine einzelne Anlageform wie Immobilien. Wer die Inflation unterschätzt oder steuerliche Förderungen und gesetzliche Rahmen nicht voll nutzt, verschenkt unnötig Potenzial. Eine weitere Schwachstelle ist mangelnde Kontrolle: Wer seine Vorsorgestrategie nicht regelmäßig anpasst – etwa an Gehaltsänderungen, veränderte Lebensphasen oder Marktentwicklungen –, läuft Gefahr, den Kurs zu verlieren. Besonders heikel sind Versorgungslücken durch lange Teilzeit, Karenzzeiten oder selbstständige Tätigkeiten ohne ausreichende Beiträge ins Pensionssystem.
Aktuelle Entwicklungen – Was sich ändert und wie du darauf reagieren kannst
Die staatliche Altersvorsorge in Österreich steht weiterhin unter zunehmendem Reformdruck. Diskussionen drehen sich um ein höheres Pensionsantrittsalter, Anpassungen bei der Berechnung (Pensionskonto, Beitragsjahre) und strengere Voraussetzungen für Sonderleistungen. Gleichzeitig gewinnen kapitalgedeckte Modelle wie die Zukunftsvorsorge oder ETF-Sparpläne an Bedeutung, auch weil die niedrigen Zinssätze klassische Sparformen weniger attraktiv machen. Institutionen und Politik setzen zudem vermehrt auf mehr Eigenverantwortung und Transparenz, etwa durch Online-Pensionsrechner und individuell abrufbare Pensionskonten. Die Tendenz geht klar dahin, dass private und betriebliche Vorsorge in Zukunft eine noch größere Rolle spielen werden, um die Herausforderungen des demografischen Wandels abzufedern.
Schritt-für-Schritt: So setzt du deine Pensionsstrategie konkret um
Am Anfang steht stets die Bestandsaufnahme: Welche Vermögenswerte, welche Schulden, welche bereits erworbenen Pensionsansprüche gibt es? Anschließend berechnest du mittels Pensionsrechner oder einer Beratung deine Pensionslücke. Die daraus resultierende persönliche Sparrate verteilst du sinnvoll auf verschiedene Anlageprodukte und -klassen. Daueraufträge und automatisierte Sparpläne sorgen für Kontinuität und Disziplin. Genauso wichtig ist ein regelmäßiger Check-up: Spätestens alle ein bis zwei Jahre – oder bei einschneidenden Lebensereignissen wie Heirat, Geburt eines Kindes oder Jobwechsel – solltest du prüfen, ob dein Plan noch passt und gegebenenfalls Kurskorrekturen vornehmen.
Wann sich professionelle Beratung lohnt
Vor allem bei komplexeren Einkommensverläufen, hohen Beträgen oder bei Immobilien- und Unternehmensvermögen empfiehlt sich der Gang zum Profi. Unabhängige Beratung hilft, steuerliche Optimierungsoptionen zu identifizieren und die individuell beste Strategie zu entwickeln. Achte darauf, zwischen neutraler Honorarberatung und Produktvertrieb zu unterscheiden – nicht jeder Berater hat ausschließlich deine Interessen im Blick.
Fazit: Mit System zum ausreichenden Finanzpolster für die Pension
Einen soliden Finanzpolster für den Ruhestand in Österreich aufzubauen ist kein Hexenwerk – entscheidend sind frühzeitiges Handeln, ein klarer Fahrplan und die Bereitschaft, regelmäßig nachzusteuern. Je konsequenter du die richtigen Schritte nach deiner Lebensphase auswählst, desto besser sicherst du dir deine Unabhängigkeit im Alter. Nutze die staatlichen und betrieblichen Angebote maximal aus und kombiniere sie sinnvoll mit modernen Kapitalmarkt-Lösungen. Informiere dich laufend, passe deinen Plan aktiv an und beginne im Zweifel heute – denn jeder Tag und jeder eingesparte Euro machen am Ende einen großen Unterschied.