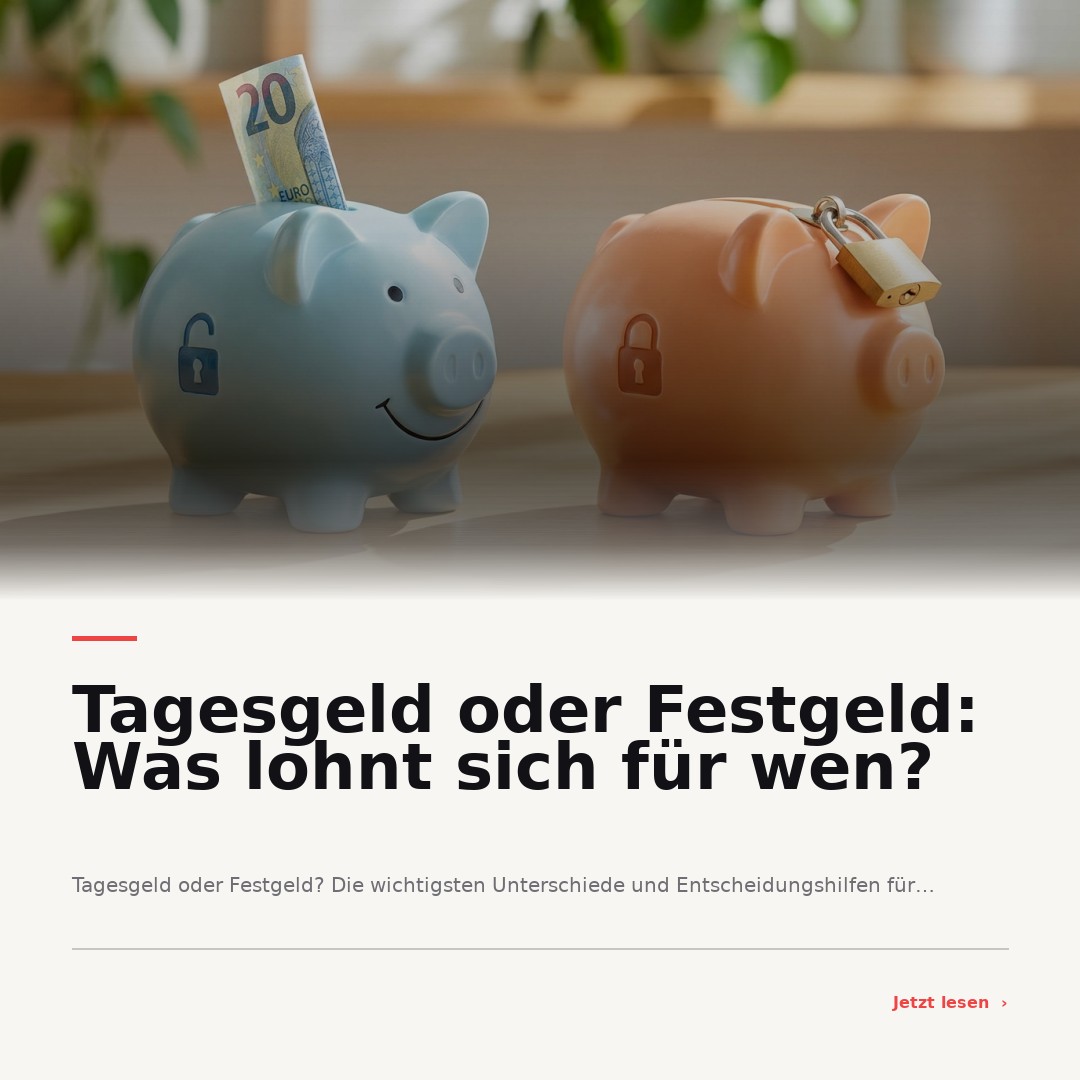
Viele Menschen beschäftigen sich aktuell mit der Frage, wie sie ihr Geld sicher und sinnvoll anlegen können. Angesichts wechselnder Zinssätze und unsicherer Märkte steht dabei besonders der Vergleich von Tagesgeld und Festgeld im Fokus. Während einige auf Flexibilität setzen, wünschen sich andere möglichst planbare Zinsen – aber welche Sparform passt zu welchem Bedarf? Dieser Artikel erklärt anschaulich die wichtigsten Unterschiede und hilft dabei, situationsgerecht die richtige Entscheidung zu treffen.
Tagesgeld und Festgeld im Überblick
Tagesgeld- und Festgeldkonten gehören zu den beliebtesten Möglichkeiten, Geld sicher anzulegen und dennoch eine gewisse Verzinsung zu erhalten. Beide Produkte werden von Banken angeboten und sind vor allem für Menschen interessant, die sich eine Alternative zu klassischen Sparbüchern oder niedrigen Girokontozinsen wünschen. Im Zentrum stehen dabei Zinsen, Flexibilität und die Frage der Laufzeit. Doch während sich Tagesgeld durch tägliche Verfügbarkeit und variable Zinsen auszeichnet, bietet das Festgeld feste Zinssätze über einen vorher definierten Zeitraum. Beide Optionen unterliegen in Deutschland der Einlagensicherung bis 100.000 Euro pro Bank und Kunde.
Die wichtigsten Unterschiede bei Verfügbarkeit, Zinsen und Laufzeit
Der wohl prägnanteste Unterschied liegt in der Verfügbarkeit: Tagesgeld kann jederzeit gekündigt oder verwendet werden, während Festgeld für die vereinbarte Laufzeit fest angelegt ist. Die Zinsgestaltung ist beim Tagesgeld variabel – Bankinstitute passen die Sätze regelmäßig dem Marktumfeld und dem Leitzins der Europäischen Zentralbank an. Beim Festgeld sichern sich Sparer einen festen Zinssatz, der für die gesamte Laufzeit garantiert ist. Typische Festgeldlaufzeiten liegen zwischen sechs Monaten und fünf Jahren. Je langfristiger die Festgeldanlage, desto höher sind meist die angebotenen Zinsen – ein Ausgleich für die eingeschränkte Flexibilität. Das macht Tagesgeld besonders für kurzfristige Bedarfe und Festgeld für mittelfristige bis langfristige Rücklagen interessant.
Wann Tagesgeld sinnvoll ist
Wer Geld flexibel parken möchte, ohne sich für eine bestimmte Zeit zu binden, ist beim Tagesgeldkonto gut aufgehoben. Es eignet sich vor allem für den sogenannten Notgroschen, also Rücklagen für unerwartete Ausgaben wie Reparaturen oder medizinische Notfälle. Auch für geplante Anschaffungen, bei denen der genaue Zeitpunkt noch offen ist, spielt Tagesgeld seine Stärken aus. Die tägliche Verfügbarkeit gibt Sicherheit, keine wichtige Gelegenheit zu verpassen. Da die Zinsen je nach Marktentwicklung schwanken, profitieren Anleger häufig schneller von steigenden Zinstrends – müssen allerdings auch sinkende Zinssätze hinnehmen. Das Tagesgeld ist somit die richtige Wahl für alle, die maximale Flexibilität bevorzugen und innerhalb weniger Tage auf ihr Geld zugreifen möchten.
Wann Festgeld sinnvoll ist
Festgeld lohnt sich besonders für Anleger, die ihre Ersparnisse für einen bestimmten Zeitraum entbehren können. Wer zum Beispiel Geld für eine größere Anschaffung in zwei Jahren auf die Seite legen möchte oder generell nach festen Zinsen strebt, profitiert von der Planbarkeit des Festgeldkontos. Da der vereinbarte Zinssatz über die gesamte Laufzeit gleich bleibt, erhält man eine verlässliche Rendite und ist vor kurzfristigen Zinsschwankungen geschützt. Gerade in Zeiten attraktiver Zinsangebote und bei langfristigen Überschüssen ist Festgeld eine passende Lösung. Es hilft zudem, unnötige Ausgaben zu vermeiden, da das Konto meist nicht vorzeitig gekündigt werden kann. Festgeld eignet sich daher für mittelfristige bis langfristige Rücklagen oder wenn Sicherheit vor Flexibilität steht.
Welche Sparform lohnt sich für wen?
Ob Tagesgeld oder Festgeld sinnvoller ist, hängt maßgeblich vom persönlichen Bedarf und den finanziellen Zielen ab. Wer Wert auf Flexibilität legt und kurzfristig auf Geld zugreifen muss, sollte zum Tagesgeld greifen. Das ist typischerweise der Fall bei Notgroschen oder für Ersparnisse, die als „Puffer“ für unerwartete Ausgaben dienen. Festgeld kommt für Sparer in Betracht, deren Anlagehorizont klar definiert ist und die für eine gewisse Zeit auf das Geld verzichten können. Ideal ist diese Sparform auch für alle, die sich in einem günstigen Zinsumfeld hohe Zinsen langfristig sichern möchten. Häufig kombinieren erfahrene Anleger beide Sparformen, etwa indem sie einen Teil flexibel und einen Teil fest anlegen – so verbinden sie das Beste aus beiden Welten und mindern Risiken bei wechselnden Zinssätzen.
Sicherheit und Einlagensicherung
Sowohl Tagesgeld als auch Festgeld profitieren in Deutschland von der gesetzlichen Einlagensicherung. Diese schützt Einlagen bis zu 100.000 Euro pro Kunde und Bank. Darüber hinaus existiert bei vielen Banken eine zusätzliche, freiwillige Einlagensicherung, die höhere Summen absichert. Aus diesem Grund zählen Tages- und Festgeldanlagen zu den sichersten Finanzprodukten überhaupt. Die Sicherheit der Anlage steht jedoch immer auch im Zusammenhang mit der Solvenz der Bank. Es empfiehlt sich, größere Summen auf mehrere Banken zu verteilen, um den Sicherungsrahmen optimal auszunutzen.
So triffst du die richtige Entscheidung
Die Wahl zwischen Tagesgeld und Festgeld sollte sich an den individuellen Lebensumständen, Bedürfnissen und Zielen orientieren. Wer unsicher ist, kann den Entscheidungsprozess durch gezielte Fragen unterstützen: Wie lange kann das Geld entbehrt werden? Wird die Flexibilität im Alltag benötigt? Soll die Zinssicherheit im Vordergrund stehen? Durch das Gegenüberstellen der eigenen Anforderungen an Sicherheit, Flexibilität und Rendite lässt sich meist schnell erkennen, welche Sparform im konkreten Fall die bessere Wahl ist. Wer geschickt kombiniert, kann zudem gleich mehrere Vorteile nutzen und sich eine ausgewogene Strategie aufbauen.
Häufige Fehler beim Sparen mit Tagesgeld und Festgeld
Ein häufiger Fehler ist es, den kompletten Notgroschen in einem Festgeldkonto zu parken. Da das Geld dann nicht täglich verfügbar ist, kann es im Fall unvorhergesehener Ausgaben zu Problemen kommen. Ebenso nachteilig kann es sein, zu große Beträge auf nur einer Bank anzulegen und damit die Einlagensicherung zu überschreiten. Ein dritter Irrtum liegt in der Annahme, dass die Zinsen dauerhaft hoch bleiben – insbesondere beim Tagesgeld sind die Zinsen variabel und können wieder sinken. Zuletzt vernachlässigen viele Sparer die Möglichkeit, durch kluges Kombinieren von Tages- und Festgeld das Beste aus beiden Welten zu vereinen und ihr Ansparkapital strategisch zu verteilen.
Ob Tagesgeld oder Festgeld: Mit der richtigen Strategie lässt sich für nahezu jede Lebenslage und jeden Bedarf die passende Lösung finden. Wer sich den eigenen Zielen und Anlagehorizonten bewusst ist, kann flexibel und sicher zugleich sparen. Für weiterführende Informationen zu digitalen Finanzthemen lohnt sich übrigens auch ein Blick auf die Entwicklungen rund um digitale Sichtbarkeit, etwa im Beitrag Digitale Sichtbarkeit 2026: Wie Unternehmen über die eigene Website hinaus gefunden werden.