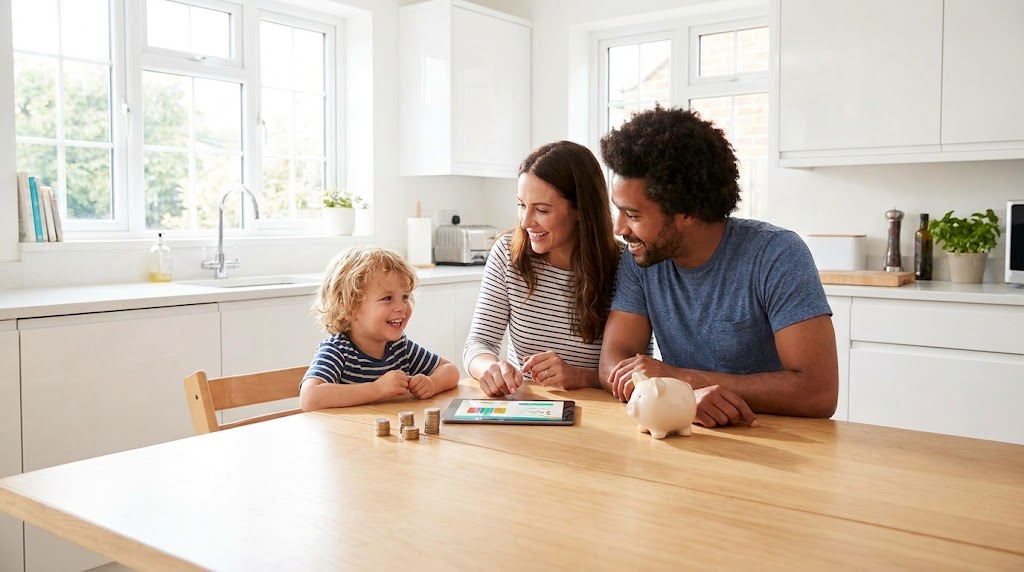

Viele Eltern und Lehrkräfte stehen vor der Herausforderung, Kindern einen verantwortungsvollen Umgang mit Geld beizubringen. In einer immer komplexeren Finanzwelt ist es wichtiger denn je, bereits früh mit der Vermittlung von grundlegenden Finanzkompetenzen zu beginnen. Doch wie führt man Taschengeld ein, wie motiviert man Kinder zum Sparen und welche ersten Geldregeln sind dabei sinnvoll? Dieser Artikel gibt praxisnahe Einblicke und leicht umsetzbare Empfehlungen, um die Finanzbildung im Familien- und Schulalltag nachhaltig zu stärken.
Warum Finanzbildung für Kinder so früh beginnen sollte
Die Fähigkeit, mit Geld verantwortungsvoll umzugehen, hat einen entscheidenden Einfluss auf das gesamte Leben. Bereits im Kindesalter werden die Weichen für die spätere Finanzkompetenz gestellt. Kinder, die früh lernen, wie Geld funktioniert, entwickeln nicht nur ein besseres Verständnis für Werte, sondern profitieren später auch vom bewussten Umgang mit Konsum, Sparen und dem Erreichen eigener Ziele. Eltern spielen hier eine zentrale Vorbildrolle. Ihre Einstellung zu Geld – ob sparsam oder großzügig, planvoll oder spontan – wird von Kindern übernommen. Deshalb ist es immens wichtig, Geld nicht zu einem Tabuthema zu machen, sondern aktiv Gesprächsanlässe zu schaffen und ein gesundes, offenes Verhältnis zu finanziellen Themen zu ermöglichen. Fehler im frühkindlichen Umgang entstehen häufig dann, wenn alle Wünsche erfüllt werden oder die Regeln rund ums Geld unklar und inkonsequent sind.
Ab wann Kinder den Umgang mit Geld lernen können
Bereits im Vorschulalter fangen Kinder an, ein erstes Zahlenverständnis zu entwickeln. Sie erkennen Münzen und Banknoten, können Größen vergleichen und beginnen zu begreifen, dass Dinge einen Preis haben. In der Grundschule entwickeln Kinder zunehmend ein Gefühl für Werte und den Unterschied zwischen Wünschen und Bedürfnissen. Während Jugendliche bereits größere finanzielle Zusammenhänge – wie regelmäßige Zahlungen, Sparziele über längere Zeiträume oder auch erste Verträge – erfassen können, sind jüngere Kinder stark auf sichtbare, greifbare Beispiele angewiesen. Um Kindern den Zugang zu erleichtern, eigenen sich spielerische Berührungspunkte: Vom Rollenspiel „Laden“ bis zu kleinen Einkaufsaufträgen in Begleitung der Eltern.
Taschengeld als Lernwerkzeug – Grundlagen und Empfehlungen
Taschengeld ist das wichtigste Werkzeug, um erste praktische Erfahrungen mit Geld zu sammeln. Es dient nicht allein als Belohnung, sondern vielmehr als ein pädagogisch begleitetes Lernprogramm. Der Startzeitpunkt variiert je nach Kind, viele Familientherapeuten und Jugendämter empfehlen ab dem Schulstart kleinere Beträge, zum Beispiel ein bis zwei Euro pro Woche. Zentral ist dabei die Unterscheidung zwischen wöchentlicher und monatlicher Auszahlung. Für Grundschulkinder ist eine wöchentliche Auszahlung ideal, da sie so leichter den Überblick behalten. Mit zunehmendem Alter können Jugendliche auf einen monatlichen Rhythmus wechseln, was langfristiges Planen und Zurücklegen eines Überschusses fördert. Die Höhe des Taschengeldes sollte sich an offiziellen Empfehlungen orientieren, jedoch flexibel an die jeweilige Familiensituation angepasst werden.
Klare Regeln fürs Taschengeld: Was Eltern beachten sollten
Damit Taschengeld als Lernfeld wirksam ist, sind feste Regeln wichtig: Taschengeld sollte unabhängig von Noten oder häuslicher Mithilfe gezahlt werden. Dadurch erfahren Kinder, dass Geld kein Mittel zur Erpressung oder Belohnung ist, sondern ein Verantwortungsträger. Vorschüsse sollten vermieden werden, damit Kinder den Wert von Grenzen und die Konsequenzen von Ausgaben erfahren können. Die freie Verfügung über das eigene Geld ist ein besonders wichtiger Lernschritt. Es ist sinnvoll, eigene Fehler zuzulassen, etwa den Kauf eines wenig nützlichen Gegenstands – nur so lernen Kinder, Angebote zu vergleichen und Prioritäten zu setzen. Zu Anfang sollte zudem klar abgesprochen werden, welche Ausgaben vom Taschengeld zu tragen sind und welche weiterhin von den Eltern übernommen werden, zum Beispiel Schulmaterial oder Monatskarten. Familiengespräche am Monatsende helfen, gemeinsam Bilanz zu ziehen und Erfahrungen auszuwerten.
Kinder zum Sparen motivieren – Sparziele und Systeme
Der Wert des Sparens erschließt sich Kindern oft erst, wenn Ziele sichtbar und erreichbar sind. Das kann ein kleines Spielzeug sein oder – für ältere Kinder – das Fahrrad oder ein großes Event. Es hilft, Sparziele schriftlich festzuhalten und Fortschritte auf einem Plakat oder mit einer Spar-App zu markieren. Viele Familien nutzen das Vier-Töpfe-Modell: Das Taschengeld wird in Anteile für Ausgeben, Sparen, Spenden und – für ältere Kinder – kleines Investieren unterteilt. Eltern begleiten diesen Prozess, geben gelegentlich kleine Zuschüsse oder bieten Anreizsysteme wie „Zinsen“ auf erspartes Geld an. Die Hauptsache bleibt, dass Kinder lernen, Wünsche zu gewichten und auch mal auf etwas Größeres hinzuarbeiten.
Erste Geldregeln im Alltag – anschaulich und spielerisch
Praktische Alltagssituationen bieten zahllose Gelegenheiten, Finanzkompetenz zu trainieren. Beim gemeinsamen Einkauf können Kinder das Haushaltsbudget im Auge behalten, Preise vergleichen und entscheiden, ob lieber ein Markenkeks oder der günstigere aus dem Regal in den Wagen wandert. Impulsives Kaufen lässt sich mit einer Wunschliste oder einem „Heute-nicht“-Zettel abfedern. Es lohnt sich, Kinder bei Urlaubsplanungen, der Klassenkasse oder einem Geburtstagsbudget mitentscheiden zu lassen. Auch Spiele wie „Monopoly“ oder digitale Finanzlernspiele bringen Spaß und fundiertes Wissen zusammen. So wachsen Verständnis für Geld und Kompetenzen für eigenständige Entscheidungen.
Digitale Finanzkompetenz: Kinderkonto, Karte & Co.
Mit dem Einstieg ins Jugendalter wird die digitale Finanzwelt immer relevanter. Viele Banken bieten Kinder- oder Jugendkonten an, oft mit Prepaid-Karten, die Eltern überwachen können. Sinnvoll ist ein schrittweiser Übergang: Zunächst bleibt ein Teil des Taschengeldes bar, ein anderer wird aufs Konto überwiesen. Das macht den Unterschied zwischen sichtbarem und „unsichtbarem Geld“ greifbar. Kartenzahlung und Online-Banking sollten kindgerecht erklärt werden: Kontoauszüge, App-Anzeigen und Begriffe wie „Saldo“ können im Alltag praktisch eingebunden und regelmäßig besprochen werden. Sicherheitsregeln – wie der Umgang mit PIN-Nummern und Vorsicht vor Betrugsversuchen – bedürfen dabei einer einfachen, angstfreien Sprache.
Typische Stolpersteine und wie Eltern damit umgehen
Zu den häufigsten Situationen, die Unsicherheiten auslösen, gehört das schnelle Ausgeben des Taschengeldes. Hier sollten Eltern ruhig bleiben und keine zusätzlichen Vorschüsse gewähren – Misserfolge bieten wichtige Lernchancen. Auch unterschiedliche Taschengeldhöhen zwischen Geschwistern können zu Konflikten führen: Transparenz und gemeinsame Erklärungen helfen, diese zu vermeiden. Konsumdruck, etwa durch Werbung oder Freunde, ist allgegenwärtig. Hier bewähren sich offene Gespräche über Wünsche, Werte und den Unterschied zwischen Bedürfnis und Luxus. Sollte das Kind einmal kleinere Beträge leihen oder in Schulden geraten, sind klare Absprachen und Unterstützung geboten, jedoch ohne Beschämung oder Angst zu vermitteln. Ziel bleibt, ein selbstbewusstes, positives Geldgefühl zu fördern.
Finanzbildung in Schule und Familie verknüpfen
Ein ganzheitliches Verständnis für Geld entsteht, wenn Schule und Familie Hand in Hand arbeiten. Eltern können Unterrichtsinhalte aufgreifen, indem sie beispielsweise gemeinsam den Wocheneinkauf planen oder eine Klassenkasse betreuen. Für Lehrkräfte eignen sich Projekte, in denen Kinder Budgets verwalten oder Planspiele durchführen. Kooperationen mit Banken für spezielle Projekte sollten kritisch und bewusst genutzt werden: Nicht jedes Angebot ist pädagogisch sinnvoll und unabhängig. Kreative, alltagsnahe Übungen verknüpfen Wissen und Lebenswelt auf nachhaltige Weise.
Checkliste für Eltern: So baust du Schritt für Schritt Finanzkompetenz auf
Finanzbildung ist ein fortlaufender Prozess. Orientiere dich an Altersphasen und stecke gemeinsam konkrete Ziele ab: Im Vorschulalter geht es ums Erkennen von Münzen und erstes Zählen, Grundschulkinder lernen gezielt Sparen, ab dem Teenageralter rücken Budgetplanung, digitales Banking und eigenverantwortliche Nutzung von Konten ins Zentrum. Feste Familienrituale, etwa ein monatliches Sparziel-Update oder kleine Belohnungen für gutes Haushalten, festigen das Wissen und motivieren dauerhaft. Wichtig bleibt: Offenheit, Geduld und die Bereitschaft, gemeinsam mit dem Kind auch Fehler zu reflektieren.
FAQ: Die häufigsten Fragen zur Finanzbildung für Kinder
Ab welchem Alter sollte man mit Taschengeld starten? Als Richtwert gilt der Schuleintritt. Wie viel ist angemessen? Offizielle Empfehlungen geben Spannbreiten, entscheidend ist die finanzielle Situation. Sollte Taschengeld an Noten geknüpft werden? Nein, finanzielle Bildung funktioniert besser ohne leistungsbezogene Bedingungen. Was machen, wenn das Geld sofort ausgegeben wird? Kein Vorschuss – Erfahrung ist der beste Lehrmeister. Ist ein Kinderkonto sinnvoll? Ja, spätestens ab dem zehnten Lebensjahr. Wie erklärt man digitale Zahlungsmethoden? Mit anschaulichen Beispielen aus dem Alltag und gemeinsamem Blick auf App und Kontoauszug. Wie gehe ich mit Konsumdruck oder unterschiedlichen Taschengeldhöhen um? Mit offenen Gesprächen und altersgerechten Erklärungen. Welche Ausgaben verantworten Kinder selbst? Dinge des täglichen Bedarfs übernehmen Eltern, persönliche Wünsche können – je nach Alter – vom Taschengeld bezahlt werden.
Fazit
Finanzbildung ist eine der wichtigsten Früherziehungsaufgaben von Eltern und Lehrkräften. Mit konsequenter Begleitung, klaren Regeln und zeitgemäßen Methoden lassen sich Kinder zu finanziell selbstbewussten und verantwortungsvollen Erwachsenen erziehen. Schon kleine Rituale, transparente Gespräche und die Verbindung von analogen und digitalen Lernwegen sorgen dafür, dass finanzielle Kompetenz fest im Alltag verankert wird. Wer früh beginnt, ebnet den Weg für ein entspanntes, reflektiertes Verhältnis zu Geld – und legt damit ein wichtiges Fundament für ein selbstbestimmtes Leben.