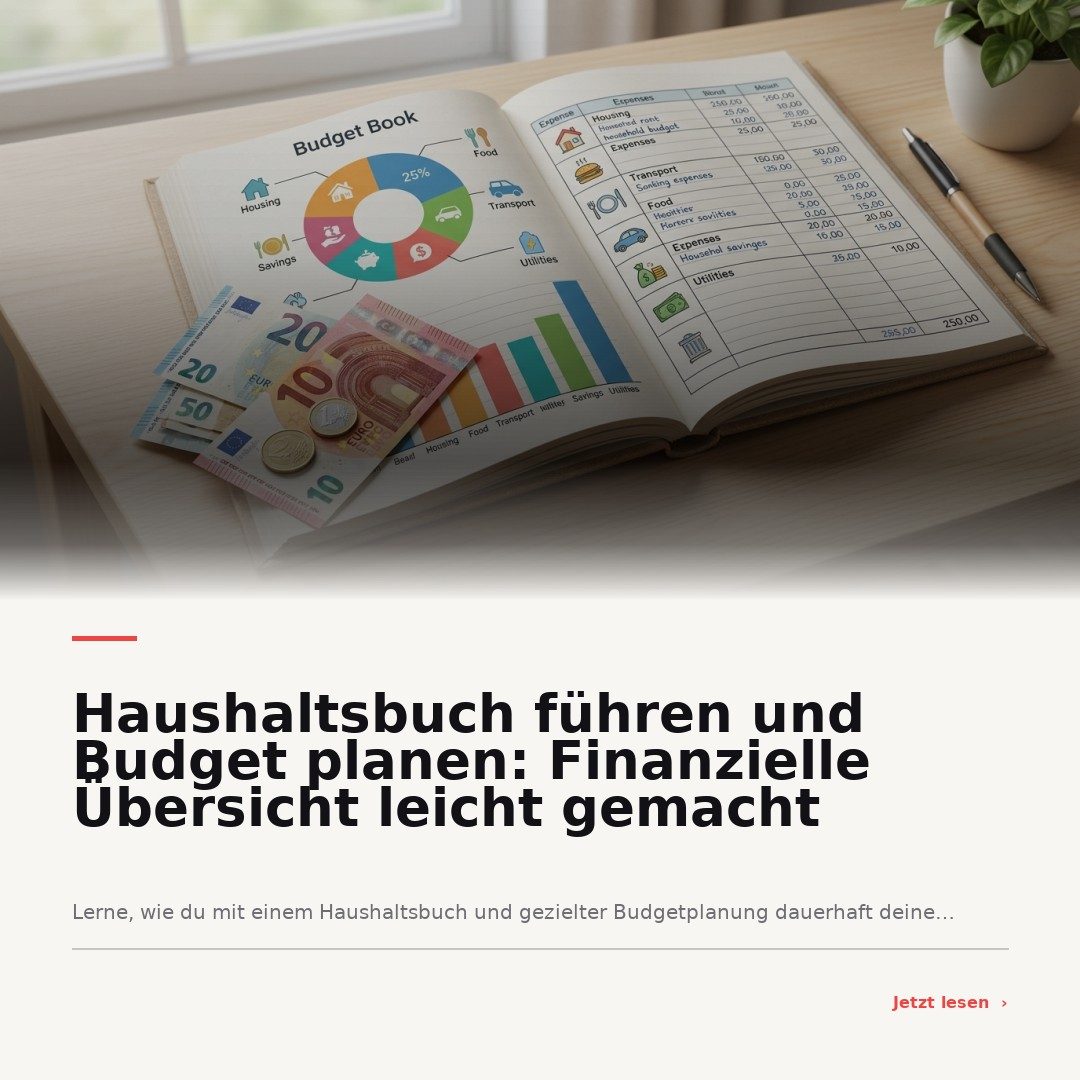
Ein klarer Überblick über Finanzen, ein alltagstaugliches Budget und endlich das Gefühl, die eigenen Geldangelegenheiten wirklich unter Kontrolle zu haben – viele Menschen suchen genau das. Gerade im hektischen Alltag ist es jedoch nicht einfach, immer zu wissen, wohin das Geld verschwindet. Der Schlüssel zur finanziellen Klarheit und Unabhängigkeit liegt oft in einer einfachen, konsequenten Methode: Ein Haushaltsbuch führen und gezielt das eigene Budget planen. In diesem Artikel erfährst du Schritt für Schritt, wie du von den ersten Notizen bis zur cleveren Budgetverteilung deinen finanziellen Alltag strukturieren kannst – und zwar so, dass es sich wirklich bewährt.
Warum ein Haushaltsbuch der erste Schritt zu finanzieller Klarheit ist
Der wohl größte Vorteil eines Haushaltsbuchs ist das Bewusstsein, wo das eigene Geld tatsächlich hinfließt. Denn die wenigsten Ausgaben werden spontan vergessen – vielmehr übersieht man viele kleine Summen, die sich im Monat zu erstaunlichen Beträgen addieren. Egal ob Kaffee unterwegs, das spontane Essen in der Mittagspause oder das scheinbar unschuldige Streaming-Abo: Wer seine Einnahmen und Ausgaben schriftlich festhält, erkennt schnell Muster und Einsparpotenziale. So wird nicht nur das Sparen leichter, sondern auch die Verwirklichung von Zielen wie Urlaub, Notgroschen oder auch schnellerer Schuldenabbau, weil du präzise weißt, wie viel wirklich für welche Zwecke zur Verfügung steht.
Haushaltsbuch führen: Grundlagen in 5 einfachen Schritten
Der Einstieg in die Praxis lässt sich mit wenigen Schritten meistern. Zunächst sammelst du alle regelmäßigen Einnahmen – beispielsweise Gehalt, Kindergeld oder Nebenjobvergütungen – und addierst diese zu einer Gesamtsumme für den Monat. Im zweiten Schritt notierst du sämtliche Fixkosten, also alle wiederkehrenden Ausgaben wie Miete, Strom, Versicherungen und Abos. Auch jährliche oder halbjährliche Zahlungen solltest du anteilig auf den Monat herunterbrechen, damit das Bild realistisch bleibt.
Mit den beiden Summen hast du nun die Basis deines monatlichen Spielraums: Ziehe die Fixkosten von deinen Einnahmen ab. Was übrig bleibt, ist das Budget für variable Ausgaben – etwa für Lebensmittel, Haushaltswaren, Mobilität, Freizeit oder Kleidung. Es lohnt sich, dieses „Geld zum Leben“ optional sogar auf ein Wochenbudget umzurechnen, um das Ausgabeverhalten besser steuern zu können.
Der vierte Schritt ist das konsequente Mitschreiben aller variablen Ausgaben. Jeder Supermarkteinkauf, jede Fahrt mit den Öffentlichen, jeder Cafébesuch wandert als Kategorie in dein Buch. Schließlich folgt der entscheidende letzte Schritt: Ziehe am Monatsende Bilanz. Vergleiche, ob du im Rahmen deines Budgets geblieben bist, decke Einsparpotenziale auf und passe deinen Plan gegebenenfalls an. Diese fünf Stufen sind die Grundlage für einen wirklich nachhaltigen Umgang mit Geld.
So findest du das passende Format: App, Excel oder klassisches Haushaltsbuch
Welches Medium eignet sich am besten? Für viele Einsteiger ist ein klassisches Papier-Notizbuch ideal, weil es die Hemmschwelle niedrig hält: Einfach aufschlagen und mit dem Notieren beginnen. Der Nachteil: Summen und Auswertungen müssen manuell erfolgen, was jedoch für kleine Haushalte meist genügt.
Excel oder Google Sheets bieten hingegen klare Vorteile, wenn automatische Summen, Übertrag und flexible Kategorien gewünscht sind. Vorlagen lassen sich individuell anpassen, und das regelmäßige Übertragen von Belegen oder Kontoauszügen wird vereinfacht. Fortschrittliche Nutzer können sogar Formeln und Grafiken einbauen, um Trends und Potenziale auf einen Blick zu erfassen.
Haushaltsbuch-Apps wiederum ermöglichen die mobile Erfassung und oft automatische Kategorisierung durch Bankenschnittstellen – allerdings ist hier ein wenig technisches Verständnis erforderlich. Wichtig ist, ein eigenes, exklusives Buch oder digitales Dokument nur für die Finanzen zu nutzen, um maximale Übersicht und Routine zu gewährleisten.
Einnahmen und Ausgaben sinnvoll kategorisieren
Die Strukturierung von Einnahmen und Ausgaben in sinnvolle Kategorien ist essenziell für den langfristigen Erfolg deines Haushaltsbuchs. Zu den bewährten Hauptgruppen zählen Miete, Nebenkosten, Versicherungen, Lebensmittel, Mobilität, Freizeit, Gesundheit, Kinder und Rücklagen. Wer möchte, ergänzt weitere persönliche Kategorien wie Weiterbildung oder Haustier.
Es empfiehlt sich, nicht zu viele Unterkategorien zu wählen, um die Nutzung im Alltag einfach und übersichtlich zu halten. Die clevere Wahl von Kategorien ermöglicht, gezielte Budgets pro Bereich einzurichten und auf einen Blick festzustellen, wo sich Einsparungen lohnen und wo der finanzielle Rahmen eingehalten wird.
Budget planen mit der 50-30-20-Regel – und wann sie sinnvoll ist
Die 50-30-20-Regel ist eine bekannte Orientierung: 50 Prozent der Einnahmen entfallen auf notwendige Ausgaben („Needs“) wie Miete, Versicherungen und Lebensmittel, 30 Prozent auf freiwillige Wünsche („Wants“) wie Freizeit oder Restaurantbesuche, und 20 Prozent werden konsequent gespart oder für den Schuldenabbau eingesetzt. Nach ein bis zwei Monaten Haushaltsbuch ergibt sich eine realistische Datengrundlage, um herauszufinden, ob die eigene Lebenssituation mit diesem Schema harmoniert.
Für manche ist auch die Zero-Based-Budgeting-Methode sinnvoll, bei der jeder Euro einen klaren Zweck erhält. Die Umschlagmethode, bei der pro Ausgabenkategorie ein festes Budget reserviert und in bar im Umschlag verwahrt wird, verschafft besonders konkreten Bezug zu den eigenen Ausgaben. Sogenannte Sinking Funds kommen ins Spiel, wenn für unregelmäßige Ausgaben wie Versicherungen oder Urlaube über Monate kleine Beträge zurückgelegt werden.
Umschlagmethode & Sinking Funds: Alltagstaugliche Budget-Systeme
Die Umschlagmethode stärkt die Alltagstauglichkeit der Budgetplanung. Hier legst du für jede wichtige Ausgabenkategorie – etwa Lebensmittel oder Freizeit – einen eigenen Umschlag mit dem veranschlagten Monatsbetrag an. Ist das Geld aufgebraucht, gibt es bis zum nächsten Monat keine weiteren Ausgaben in dieser Kategorie – auf diese Weise lassen sich spontane Überschreitungen effektiv vermeiden.
Sinking Funds helfen dir, größere oder unregelmäßige Ausgaben wie Versicherungsprämien, Kfz-Steuer, Weihnachtsgeschenke oder Reparaturen ohne Stress einzuplanen. Durch monatliche kleine Rücklagen wird vermieden, dass solche Kosten zu einer plötzlichen Belastung werden. Beide Methoden unterstützen dich, finanziell auf Kurs zu bleiben und sorgen dafür, dass der Weg zu langfristigen Zielen nicht von Budget-Schocks gestört wird.
Haushaltsbuch auswerten: So wirst du Schritt für Schritt besser
Die regelmäßige Auswertung ist das Herzstück des Haushaltsbuchs: Wöchentlich oder monatlich summierst du Ausgaben pro Kategorie und vergleichst die Resultate mit deinem Budget. Schon nach kurzer Zeit erkennst du, in welchen Bereichen Ausgaben häufig überschritten werden und wo Sparpotenziale verborgen liegen. Abonnements, Energieverträge oder Mobilfunktarife sind beliebte Stellschrauben, um ohne Komfortverzicht sofort zu sparen. Ebenso hilft ein bewussteres Einkaufen beim Lebensmitteleinkauf.
Nach jeder Auswertung kannst du deine Budgets überdenken und deinen Plan schrittweise an die Realität anpassen. Das ermöglicht, Sparraten zu erhöhen oder das Wunschziel – zum Beispiel ein Notgroschen oder ein konkretes Urlaubsgeld – mit System zu verfolgen.
Motivation & Routinen: Wie du dranbleibst
Die größte Herausforderung ist das Dranbleiben. Setze dir deshalb feste Termine – zum Beispiel einen festen Wochentag für das Aktualisieren oder den Monatsabschluss deines Haushaltsbuchs. Kleine Hürden können durch das Sammeln von Belegen, den Export von Kontoauszügen oder das Umstellen auf Monatsübersichten statt einzelner Ausgaben überwunden werden, wenn dir das Detailniveau sonst zu aufwendig ist.
Empfehlenswert ist es, das Haushaltsbuch für mindestens zwei bis drei Monate konsequent zu führen, um belastbare und repräsentative Daten zu erhalten. Viele stellen fest, dass sich nach dieser Zeitspanne Routinen entwickeln, die den Aufwand minimal und den Nutzen maximal machen.
Haushaltsbuch für besondere Lebenssituationen
Ein Haushaltsbuch ist in besonderen Situationen besonders hilfreich: Bei Schulden oder einem sehr knappen Budget dient es als Entscheidungsgrundlage für Schuldnerberatung oder zur Verhandlung mit Gläubigern. Familien und Paare sollten entscheiden, ob sie gemeinsame oder getrennte Bücher führen, um Transparenz zu schaffen und gemeinsame Ziele wie Urlaube oder eigenes Kapital zu planen.
Für Studenten und Auszubildende mit kleinem Einkommen empfiehlt es sich, einen besonderen Fokus auf variable Kosten zu legen, BAföG-Einnahmen sowie Nebenjobs zu erfassen und WG-Anteile genau aufzuschlüsseln. Auch hier schafft der bewusste Umgang mit Geld langfristig Unabhängigkeit und Sicherheit.
FAQ: Häufige Fragen rund ums Haushaltsbuch
Wie fange ich als Anfänger am besten mit einem Haushaltsbuch an?
Starte einfach mit einem Notizbuch und schreibe alle Einnahmen und Ausgaben in groben Hauptkategorien auf. Wichtig ist die konsequente Erfassung – alles Weitere entwickelt sich mit der Routine.
Wie lange sollte ich ein Haushaltsbuch führen, um einen echten Überblick zu bekommen?
Ein Zeitraum von mindestens ein bis zwei Monaten ist notwendig, um alle wiederkehrenden und gelegentlichen Ausgaben zu erfassen. Je länger du dranbleibst, desto detaillierter und realistischer wird deine Übersicht.
Haushaltsbuch auf Papier, in Excel oder als App – was ist besser?
Das beste Medium ist das, das du am einfachsten und regelmäßig nutzen kannst. Für Einsteiger eignet sich Papier, für Fortgeschrittene bietet Excel mehr Auswertungsmöglichkeiten und Apps erleichtern die Integration in den Alltag.
Welche Kategorien sind im Haushaltsbuch sinnvoll?
Empfehlenswert sind klare Hauptgruppen wie Miete, Lebensmittel, Freizeit, Mobilität, Versicherungen und Rücklagen. Passe die Kategorien deinem Lebensstil an und vermeide allzu feine Unterteilungen.
Wie detailliert muss ich meine Ausgaben erfassen? Reicht eine Monatsübersicht?
Für die meisten reicht eine Monatsübersicht in Hauptkategorien. Wer noch gezielter einsparen möchte, kann einige Wochen detailliert nachhalten und dann auf eine monatliche Übersicht umstellen.
Wie berechne ich mein monatliches Budget aus Einnahmen und Fixkosten?
Ziehe die festen monatlichen Ausgaben von den Einnahmen ab. Der verbleibende Betrag ist das Budget für variable Ausgaben und zum Sparen.
Was ist der Unterschied zwischen Haushaltsbuch und Haushaltsplan?
Ein Haushaltsbuch erfasst tatsächliche Einnahmen und Ausgaben – ein Haushaltsplan ist die Vorausplanung von Budgets und Sparzielen, die dann mit den realen Daten abgeglichen werden.
Wie hilft mir die 50-30-20-Regel bei der Budgetplanung?
Als Orientierung unterstütz sie dabei, ausgewogene Verhältnisse zwischen Fixkosten, Wünschen und Sparzielen zu erreichen. Die praktische Umsetzung erfolgt mit den Daten aus dem Haushaltsbuch.
Was mache ich, wenn mein Budget jeden Monat nicht reicht?
Überprüfe zuerst Fixkosten und suche nach Einsparpotenzialen, zum Beispiel bei Verträgen oder Abos. Im Zweifel kann eine Schuldnerberatung weiterhelfen.
Wie plane ich unregelmäßige Ausgaben im Haushaltsbuch?
Berechne den jährlichen Betrag und teile ihn auf die Monate auf. So legst du monatlich passende Rücklagen an (Sinking Funds).
Wie kann ich mit einem Haushaltsbuch schneller Schulden abbauen?
Durch den genauen Überblick erkennst du Sparpotenziale und kannst gezielt Beträge für die Tilgung frei machen. Ein Haushaltsbuch hilft dabei, Ausgaben zu priorisieren und Schulden systematisch zu reduzieren.
Ist es sinnvoll, auch Barzahlungen und Kleinbeträge zu erfassen?
Gerade kleine Beträge können sich summieren. Wer Klarheit über den tatsächlichen Monatsverbrauch sucht, sollte auch Kaffee, Snacks und Bargeld-Ausgaben regelmäßig notieren.
Fazit: Wer ein Haushaltsbuch führt und gezielt sein Budget plant, gewinnt nicht nur an finanzieller Kontrolle, sondern ebnet den Weg zu mehr Unabhängigkeit und Erfüllung persönlicher Ziele. Ob als Notizbuch, Excel-Liste oder App – entscheidend sind die regelmäßige Anwendung und das Ziehen der richtigen Schlüsse aus den eigenen Zahlen. Nur so wird der Umgang mit Geld langfristig entspannt und gewinnbringend. Übrigens: Wer sich zusätzliche Motivation holen will, findet etwa im Beitrag Fitness-Vorsätze einhalten: So erreichst du deine Ziele 2026 wertvolle Tipps zum Dranbleiben – häufig hilft es, Routinen für Finanzen und Gesundheit zu verbinden.