
Für viele Verbraucherinnen und Verbraucher stellt sich immer wieder die gleiche Frage: Kreditkarte oder Debitkarte – welche Karte ist besser für den Alltag, Reisen oder Online-Shopping? In einer Zeit, in der bargeldloses Bezahlen immer wichtiger wird und sich die Angebotsvielfalt ständig erweitert, ist die Wahl der passenden Zahlungsmittel für viele zu einer kleinen Wissenschaft geworden. Genau hier setzt dieser Ratgeber an und verschafft einen verständlichen Überblick zu den wichtigsten Unterschieden, Stärken und Schwächen beider Kartentypen. Ziel ist es, anhand von Fakten und praxisnahen Beispielen eine solide Orientierung und hilfreiche Entscheidungshilfen für verschiedene Lebenssituationen zu bieten.
Kurz erklärt: Was ist eine Debitkarte, was ist eine Kreditkarte?
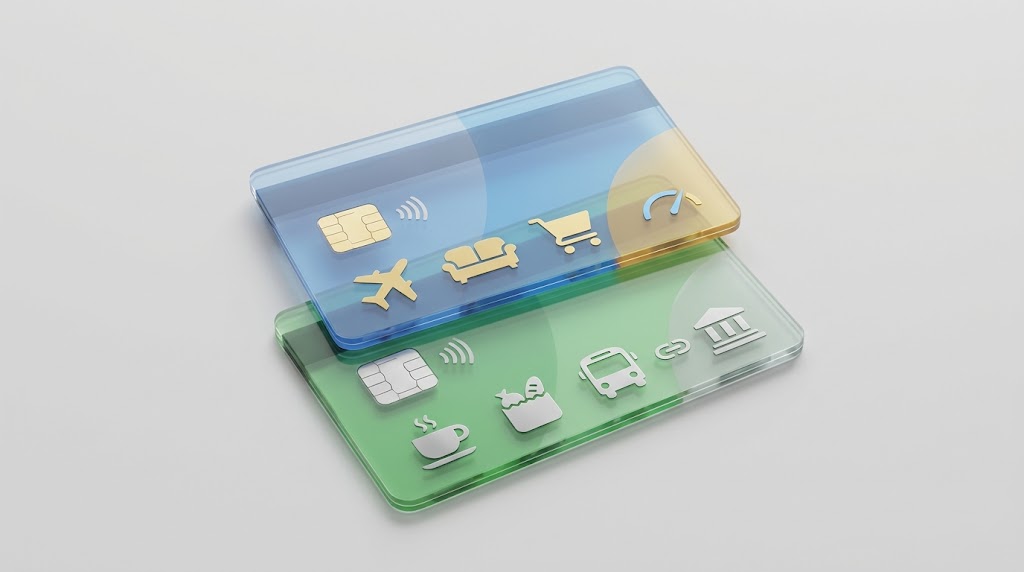
Zunächst lohnt sich ein kurzer Blick auf die Definition der beiden Kartentypen. Die Debitkarte ist das klassische Zahlungsmittel in Deutschland, Österreich und der Schweiz. Meist handelt es sich dabei um die bekannte Girocard (früher als „EC-Karte“ bekannt). Das Prinzip ist einfach: Nach einer Zahlung wird der Betrag sofort oder zeitnah direkt vom eigenen Girokonto abgebucht. Der verfügbare Betrag entspricht also immer dem Guthaben oder dem eingeräumten Dispokredit des Kontos.
Die Kreditkarte funktioniert hingegen nach dem Prinzip des Kreditrahmens: Hier können Zahlungen unabhängig vom aktuellen Kontostand im Rahmen eines vereinbarten Limits getätigt werden. Die einzelnen Umsätze werden im Laufe eines Monats gesammelt und dann meist auf einmal (monatlich) abgerechnet. Erst dann wird der Gesamtbetrag, manchmal mit der Möglichkeit zur Ratenzahlung, vom Girokonto eingezogen. Typische Anbieter sind Visa, Mastercard oder American Express.
Der wichtigste Unterschied: So funktioniert die Abrechnung
Die Abrechnungsweise ist entscheidend für den Alltag, die Kostenkontrolle und das Finanzmanagement. Bei der Debitkarte erfolgt die Abbuchung in der Regel sofort oder spätestens nach einem Werktag direkt vom Girokonto. Der Nutzer sieht also unmittelbar nach dem Einkauf oder der Geldabhebung, wie sich der Kontostand verändert. Ein Überziehen ist nur möglich, wenn ein Dispokredit besteht.
Im Gegensatz dazu sammeln Kreditkarten sämtliche Umsätze für einen bestimmten Zeitraum, meist einen Monat. Erst am Ende dieses Zeitraums wird der Gesamtbetrag – je nach den Bedingungen der Karte – einmalig eingezogen oder alternativ über eine Ratenzahlung abgerechnet. Durch diese Sammelfunktion entsteht ein kurzfristiger Kreditrahmen, der einen gewissen finanziellen Spielraum ermöglicht, jedoch auch zur Kostenfalle werden kann, wenn die Ausgaben aus dem Blick geraten.
Kosten und Gebühren: Welche Karte ist günstiger?
Für viele Konsumentinnen und Konsumenten steht die Kostenfrage im Zentrum. Debitkarten sind in Deutschland, Österreich und der Schweiz häufig kostenlos im Zuge eines Girokontos enthalten. Klassische Jahresgebühren entfallen in den meisten Fällen, es sei denn, es wird ein besonders exklusives Leistungspaket gewünscht. Gebühren entstehen bei Debitkarten vor allem beim Bargeldabheben im Ausland sowie bei der Nutzung in Fremdwährungen oder spezifischen Automatenentgelten.
Kreditkarten können unterschiedlich teuer sein: Die Spanne reicht von kostenlosen Standardkarten bis zu Premiumkarten mit mehr als 100 Euro Jahresgebühr. Hinzu kommen eventuell Zinsen bei der Nutzung der Ratenzahlungsoption sowie gesonderte Gebühren fürs Bargeldabheben oder den Auslandseinsatz. Wichtig zu wissen: Es gibt zahlreiche kostenlose Online-Kreditkarten, allerdings gelten hier oft Bedingungen wie regelmäßiger Geldeingang, Bonitätsprüfung (SCHUFA) oder Mindestumsatz. Wer viel reist oder spezielle Zusatzleistungen wie Versicherungen wünscht, muss meist mit höheren Gebühren rechnen.
Einsatz im Alltag: Einkaufen, Bargeld, Daueraufträge
Im alltäglichen Zahlungsverkehr in Deutschland, Österreich und der Schweiz ist die Debitkarte weiterhin führend. Sie wird bei fast allen Supermärkten, Tankstellen und Einzelhändlern akzeptiert. Auch Bargeldauszahlungen sind am eigenen Automaten oder bei Partnerbanken unkompliziert möglich. Wer seine Ausgaben gern im Blick behalten möchte und Wert auf Kostenkontrolle legt, ist mit der Debitkarte gut beraten, denn Umsätze werden sofort sichtbar und machen Spontanausgaben weniger wahrscheinlich.
Kreditkarten spielen im Alltag eher eine ergänzende Rolle. Sie entfalten ihren Vorteil meist bei Ausgaben, die etwas teurer ausfallen, etwa bei größeren Anschaffungen oder dann, wenn kurzfristig Liquidität gefragt ist. Zudem bieten sie Flexibilität, wenn ein Händler keine EC-Karten, wohl aber Kreditkarten akzeptiert. Für Studierende, Budget-Fans und alle, die ihre Finanzen lieber eng kontrollieren, ist die Debitkarte Alltagspartner Nummer eins.
Reisen und Urlaub: Welche Karte ist im Ausland besser?
Im Ausland, vor allem außerhalb der Eurozone, wird die Kreditkarte oft zum unverzichtbaren Begleiter. Sie genießt weltweit hohe Akzeptanz, besonders bei Hotels, Mietwagenanbietern oder Fluggesellschaften. Viele Reservierungen, Kautionen oder kurzfristige Buchungen für Mietwagen sind ausdrücklich an den Besitz einer echten Kreditkarte gebunden, weil dort Beträge blockiert und später abgebucht werden können. Reisende profitieren zusätzlich von oft inkludierten Dienstleistungen wie Reiseversicherungen oder Bonusprogrammen.
Debitkarten funktionieren im Euroraum und in Ländern mit vergleichbarer Infrastruktur ebenfalls meist problemlos für die Bezahlung und Barabhebung. Wer jedoch ausschließlich auf eine Debitkarte setzt, kann im Ausland an Grenzen stoßen: Nicht alle Hotels oder Mietwagenfirmen akzeptieren Debitkarten oder erlauben nur eingeschränkte Betragsreservierungen. Besonders für Vielreisende empfiehlt sich daher die Kombination beider Kartentypen. Debitkarten sind gut für alltägliche Ausgaben oder Bargeldabhebungen, Kreditkarten bieten Sicherheit und Akzeptanz bei Reservierungen und größeren Transaktionen.
Online-Shopping und Sicherheit: Debitkarte vs. Kreditkarte
Kreditkarten sind seit Jahren das Standard-Zahlungsmittel im Internet. Sie sind bei praktisch allen großen Onlineshops akzeptiert und bieten ein hohes Maß an Komfort und Schnelligkeit. Die moderne Debitkarte mit Kartennummer (äquivalent zu Visa Debit oder Mastercard Debit) wird inzwischen ebenfalls für Online-Zahlungen angenommen, befindet sich jedoch noch im Ausbau: Gerade international ist die Akzeptanz traditioneller Kreditkarten oft noch größer.
Beim Thema Sicherheit sind beide Kartentypen mittlerweile mit modernen Verfahren wie Zwei-Faktor-Authentifizierung (z. B. 3D Secure, TAN-Verfahren) geschützt. Ein Vorteil von Kreditkarten tritt jedoch beim sogenannten Chargeback auf: Wird eine Bestellung nicht geliefert, ist der Händler insolvent oder entsteht ein Zahlungsproblem, können Karteninhaber über ihre Bank einfache Rückbuchungen beantragen. Der Schutzmechanismus ist bei Debitkarten weniger ausgeprägt. Was die Haftungsregeln angeht, haften Kunden beider Karten im Missbrauchsfall meist nur mit einem überschaubaren Selbstbehalt, sofern eine zügige Meldung erfolgt.
Zusatzleistungen und Benefits: Wo punkten Kreditkarten?
Kreditkarten überzeugen mit einer Vielzahl an Zusatzleistungen, die von Reise- und Auslandskrankenversicherungen über Mietwagen-Vollkaskoschutz bis hin zu Bonusprogrammen, Cashback-Aktionen oder exklusiven Lounges reichen. Je nach Kartenmodell können Karteninhaber von attraktiven Paketen profitieren, gerade als Vielreisende. Debitkarten hingegen konzentrieren sich auf die reine Zahlungsfunktion und bieten üblicherweise keine oder nur sehr reduzierte Zusatzleistungen. Zu beachten ist, dass viele Versicherungen oder Boni an bestimmte Bedingungen wie Kartenzahlung bei Buchung geknüpft sind.
Girocard, Debitkreditkarte, „EC-Karte“: Wo liegen die Begriffs-Fallen?
Im deutschen Sprachraum werden Begriffe wie Girocard, Debitkarte und EC-Karte oft synonym verwendet. Die Girocard ist ein rein nationales System und gilt als klassische Debitkarte, die früher als EC-Karte bekannt war. Internationale Debitkarten, etwa Visa Debit oder Mastercard Debit, lösen zunehmend die alten Maestro- und V-Pay-Karten ab und werden auch in anderen europäischen Ländern anerkannt. Wer eine Kreditkarte beantragt, sollte genau aufpassen: Nicht überall, wo Visa oder Mastercard aufgedruckt ist, steckt dahinter auch eine echte Kreditfunktion. Viele Banken geben sogenannten Debitkreditkarten aus, bei denen Umsätze trotzdem direkt abgebucht werden. Entscheidend ist die Abrechnungsart: „Credit“-Karten bieten den Kreditrahmen, „Debit“-Karten funktionieren wie klassische EC-Karten mit Direktabbuchung.
Welche Karte passt zu mir? Praxisnahe Entscheidungshilfe
Die Wahl der passenden Karte hängt maßgeblich vom eigenen Finanzverhalten und den Lebensumständen ab. Wer überwiegend im Inland zahlt, Wert auf niedrige Kosten legt, wenig online einkauft und Reisen selten anstehen, dem genügt in der Regel eine Debitkarte. Wer jedoch regelmäßig online shoppt, verreist oder öfter größere Beträge unterwegs bezahlt, sollte ein Kombipaket aus Debitkarte und Kreditkarte in Erwägung ziehen. Viele Verbraucher profitieren von der Mischung: Die Debitkarte als Kostenkontrolle im Alltag, die Kreditkarte als flexible Reserve und für unvorhergesehene Situationen. Besonders für Vielreisende, die regelmäßig auf Hotels und Mietwagen angewiesen sind oder Zusatzleistungen nutzen möchten, ist eine leistungsstarke Kreditkarte unerlässlich. In jedem Fall ist verantwortungsbewusster Umgang wichtig – der Verlockung zu hoher Ausgaben und teuren Ratenzahlungen sollte man bewusst begegnen.
Fazit: Debitkarte oder Kreditkarte – oder beides?
Im direkten Vergleich zeigen sich deutliche Unterschiede zwischen Debitkarten und Kreditkarten: Während Debitkarten durch schnelle Abbuchungen, hohe Kostenkontrolle und weitgehende Gebührenfreiheit im Inland punkten, bieten Kreditkarten mehr Flexibilität, starke internationale Akzeptanz und zahlreiche Zusatzleistungen. Die Frage „Kreditkarte vs. Debitkarte“ lässt sich daher selten pauschal beantworten. Eine Kombination beider Kartentypen deckt die Bedürfnisse der meisten Menschen am besten ab und bietet Sicherheit, Unabhängigkeit sowie die Freiheit, spontan und weltweit bezahlen zu können. Letztlich entscheidet der individuelle Nutzungsalltag: Wie oft reise ich, wie viel shoppe ich online, wie groß ist mein Budget? Wer diese Fragen ehrlich beantwortet, findet schnell die ideale Kartenmischung für seinen Alltag.