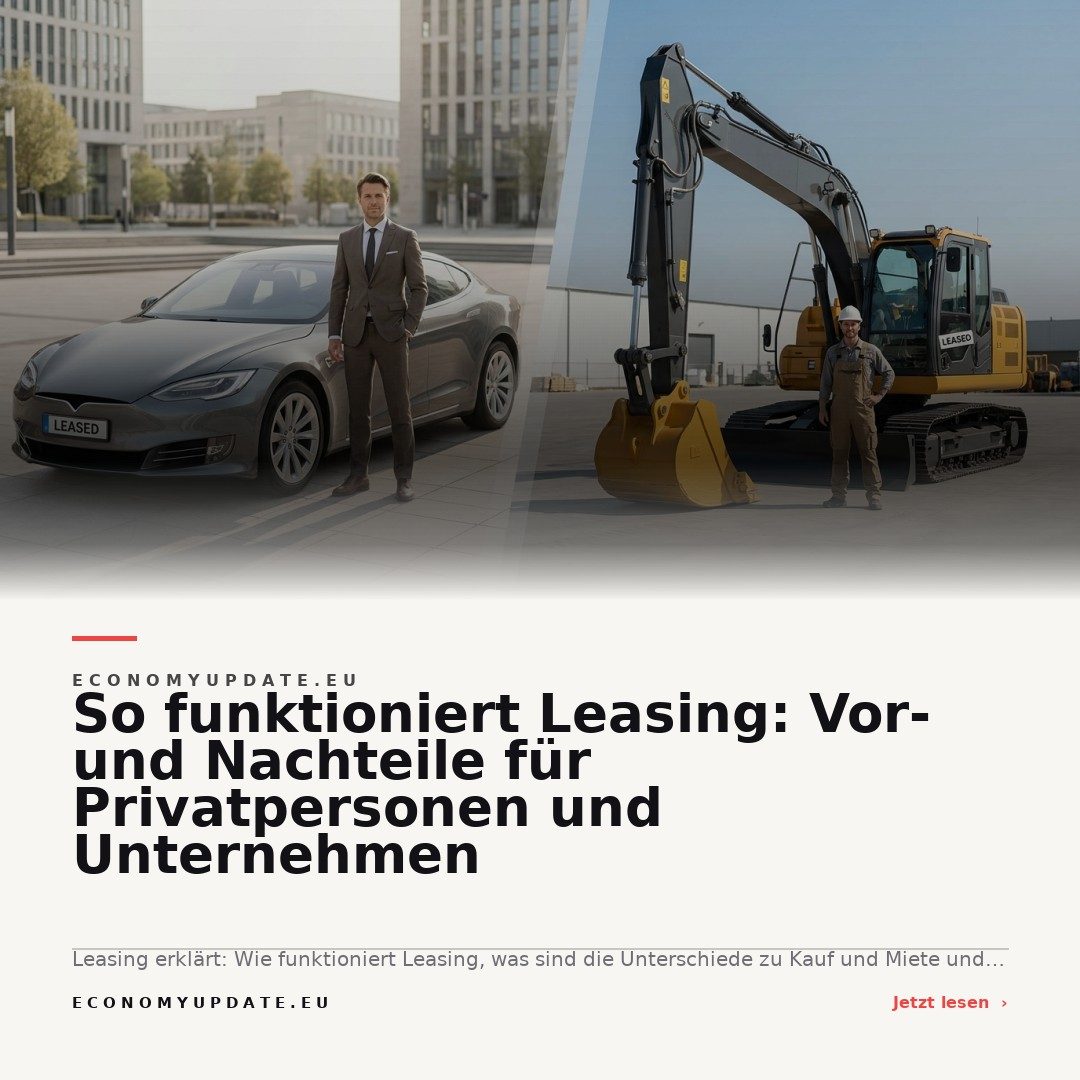
Leasing hat sich in den vergangenen Jahren als flexible Alternative zum klassischen Kauf etabliert – sowohl bei Privatpersonen als auch bei Unternehmen. Doch wie funktioniert Leasing eigentlich? Welche Unterschiede bestehen zum Kauf und zur Miete? Und worin liegen die spezifischen Vor- und Nachteile, je nachdem, ob man privat oder geschäftlich unterwegs ist? Dieser Ratgeber gibt einen umfassenden Überblick und hilft, die für die eigene Situation passende Entscheidung zu treffen.
Was ist Leasing?
Leasing ist ein vertragliches Modell, bei dem Nutzungsrechte an einem bestimmten Objekt – sei es ein Fahrzeug, eine Maschine oder andere Investitionsgüter – gegen regelmäßige Zahlungen für einen definierten Zeitraum übertragen werden. Im Gegensatz zum Kauf geht das Eigentum am Leasinggegenstand nicht auf den Leasingnehmer über, sondern verbleibt beim Leasinggeber, häufig eine Bank oder eine Leasinggesellschaft.
Das Besondere am Leasing ist, dass es eine langfristige Nutzung mit überschaubaren monatlichen Zahlungen ermöglicht. Nach Ablauf der vereinbarten Vertragsdauer kann der Leasingnehmer das Objekt zurückgeben, gegen eine Schlusszahlung erwerben oder einen neuen Leasingvertrag abschließen.
Wie unterscheidet sich Leasing vom Kauf und von der Miete?
Im direkten Vergleich zum Kauf ist Leasing weniger kapitalbindend. Während beim Kauf der gesamte Kaufpreis in einer Summe oder über einen Kredit gezahlt wird und das Eigentum sofort auf den Erwerber übergeht, bleibt beim Leasing das rechtliche Eigentum beim Leasinggeber. Die monatlichen Belastungen sind häufig niedriger, was Liquidität schont und vor allem für Unternehmen interessant ist. Im Hinblick auf die Miete unterscheiden sich Leasingverträge meist durch eine feste Vertragslaufzeit und die Möglichkeit, am Ende der Laufzeit das Objekt zu erwerben oder ein neues Modell zu leasen. Mietverträge sind flexibler kündbar, beim Leasing hingegen bindet sich der Nutzer in der Regel über mehrere Jahre.
Leasingmodelle für unterschiedliche Bedürfnisse
Es gibt verschiedene Leasingmodelle, die auf spezifische Anforderungen von Privatpersonen oder Unternehmen zugeschnitten sind. Am bekanntesten ist das sogenannte Finanzierungsleasing, das besonders bei der Anschaffung teurer Wirtschaftsgüter beliebt ist. Hier übernimmt der Leasingnehmer praktisch alle Rechte und Pflichten eines Eigentümers, ohne jedoch das eigentliche Eigentum am Objekt zu erhalten. Zudem existiert das sogenannte Operate Leasing, das flexibler gestaltet ist und oft kürzere Laufzeiten bietet – interessant etwa für Unternehmen, die Maschinen oder Fahrzeuge nur kurzfristig benötigen.
Für Privatpersonen ist Fahrzeugleasing am weitesten verbreitet. Statt einen Neuwagen zu kaufen, kann dieser über einen Leasingvertrag monatlich „gemietet“ werden, häufig samt Wartung und Versicherung. So steht am Ende der Laufzeit die Möglichkeit, einfach ins nächste Modell zu wechseln, ohne sich um den Wiederverkauf oder Wertverlust sorgen zu müssen.
Die Vor- und Nachteile von Leasing
Leasing bietet zahlreiche Vorteile. Ein entscheidender Pluspunkt ist die Planbarkeit: Die monatlichen Raten mindern finanzielle Überraschungen und erleichtern das Budgetmanagement. Unternehmen profitieren davon, wichtige Betriebsmittel nutzen zu können, ohne Kapital zu binden. Außerdem gelten Leasingraten als Betriebsausgaben und sind steuerlich absetzbar, was einen zusätzlichen Vorteil darstellt. Privatpersonen schätzen beim Autoleasing die Möglichkeit, regelmäßig ein neues Fahrzeugmodell fahren zu können – ohne sich langfristig zu binden.
Allerdings gibt es auch Nachteile. Die langfristige Bindung an einen Vertrag kann bei sich verändernden Bedürfnissen zum Nachteil werden. Wer das Objekt letztlich nicht behalten möchte, muss nach Vertragsablauf auf ein neues Angebot setzen. Zudem sind die Gesamtkosten über die Laufzeit häufig höher als beim sofortigen Kauf – insbesondere dann, wenn das Leasingobjekt am Ende nicht erworben wird. Gebühren für Mehrnutzung oder übermäßige Abnutzung können zusätzliche Kosten verursachen.
Leasing für Unternehmen: Liquiditätsvorteile und Bilanzierung
Unternehmen greifen häufig auf Leasing zurück, weil dieses Modell bilanziell und liquiditätsseitig Vorteile bietet. Während die monatlichen Raten Betriebsausgaben darstellen und steuerlich absetzbar sind, bleibt das geleaste Objekt im Anlagevermögen des Leasinggebers. Dadurch verbessert sich die Eigenkapitalquote des Unternehmens und der Handlungsspielraum bleibt erhalten. Leasing eignet sich daher besonders für Branchen mit hohem Investitionsbedarf oder schnellem technischen Wandel.
Weitere Informationen zur optimalen Steuerung der Liquidität finden Unternehmen im Ratgeber Liquidität richtig managen: Nachhaltiger Unternehmenserfolg durch gezielte Steuerung. Die Kombination aus flexibler Nutzung und steuerlichen Vorteilen kann für viele Betriebe ausschlaggebend für die Wahl des Leasingmodells sein.
Leasing aus Sicht der Privatperson
Privatpersonen nutzen Leasing vorrangig im Automobilbereich, profitieren aber auch bei anderen Konsumgütern von diesem Finanzierungsmodell. Die Gründe dafür sind vielfältig: Leasen ermöglicht es, hochwertige Produkte zu nutzen, die beim Sofortkauf möglicherweise nicht finanzierbar wären. Hinzu kommt der Komfort, dass Wartung und Versicherung häufig direkt in den Vertrag integriert sind.
Zu beachten ist jedoch, dass die Bindung an eine feste Laufzeit Flexibilität einschränkt. Wer etwa sein Auto vor Vertragsende nicht mehr benötigt, muss mit Ausstiegs- oder Umbuchungsgebühren rechnen. Auch das Einhalten der vereinbarten Kilometerlaufleistung sowie der pflegliche Umgang mit dem Objekt sind verpflichtend – sonst drohen nachträgliche Kosten.
Steuerliche Aspekte des Leasings
Die steuerliche Behandlung von Leasingverträgen variiert je nachdem, ob ein Privatkunde oder ein Unternehmen beteiligt ist. Unternehmen dürfen die Leasingraten vollständig als Betriebsausgaben absetzen, sofern keine verdeckte Finanzierung vorliegt. Für Einzelheiten in der privaten Steuererklärung und weitere Tipps zum Steuern sparen lohnt sich der Blick in den Beitrag Steuern sparen: Die wichtigsten legalen Wege für Privatpersonen. Für Privatpersonen gilt, dass die Nutzung eines geleasten Fahrzeugs grundsätzlich keinen steuerlichen Vorteil verschafft – es sei denn, das Fahrzeug wird nachweislich für berufliche Zwecke genutzt und entsprechend angesetzt.
Leasing und Inflation
Ein Aspekt, der beim Leasing nicht außer Acht gelassen werden sollte, ist das Thema Inflation. Da es sich bei Leasingraten um periodische Zahlungen handelt, können vertraglich festgelegte Raten bei hoher Inflation einen Vorteil bieten, weil sie nominal konstant bleiben. Wer mehr zum generellen Umgang mit Inflation wissen möchte, kann sich unter So funktioniert Inflation: Ursachen, Auswirkungen und Schutzmöglichkeiten informieren.
Fazit: Leasing – für wen lohnt es sich?
Leasing ist eine attraktive Option für alle, die flexibel bleiben und teure Anschaffungen vermeiden möchten. Vor allem für Unternehmen bietet es Steuer- und Liquiditätsvorteile, während Privatpersonen von planbaren Kosten und moderner Ausstattung profitieren. Dennoch sollten die langfristigen Gesamtkosten und vertraglichen Verpflichtungen stets gut abgewogen werden, bevor man sich für einen Leasingvertrag entscheidet. Wer die individuellen Bedürfnisse genau analysiert, findet im Leasing eine zeitgemäße Finanzierungsalternative.